Bankroll management nel futsal: regole di sopravvivenza in uno sport ad alta varianza
 Available in US
Indice dei contenuti
Perché il bankroll è il primo pilastro nel calcio a 5
Una cosa che ho imparato presto nei primi anni di analisi sul futsal è che si possono fare scommesse ben analizzate e perdere comunque tutto, se la gestione del bankroll è improvvisata. Il calcio a 5 è uno sport ad alta varianza, dove la media gol di 6,96 a partita al FIFA Futsal World Cup 2024 e la dispersione ampia dei risultati implicano che anche le scommesse con valore atteso positivo possono produrre lunghe serie negative. Senza disciplina di staking, la singola lunga serie negativa ti porta a zero, indipendentemente da quanto fosse buona la tua analisi.
Il numero che vale la pena tenere a mente: l’ARPU dei clienti italiani delle piattaforme di scommesse 18-34 anni può arrivare a 2.500 euro all’anno entro il 2026 con la diffusione di micro-bet e cash out avanzato. È un dato che disegna un giocatore medio che spende su scommesse una cifra rilevante, ma non massiccia. Su quel volume, una gestione fatta con il 5% del bankroll a giocata ti porta a zero in 12-18 mesi anche con un edge positivo, perché la varianza ti fa attraversare drawdown del 50-60% che superano la tua capacità di recupero.
In questa guida ti spiego le regole pratiche di gestione del bankroll che applico io e che consiglio a chi sta iniziando seriamente sul futsal. Niente teoria astratta: percentuali concrete, esempi numerici, e considerazioni su quando ridurre la unit dopo una serie negativa.
Dimensione della unit: 1%, 2% o frazioni del bankroll
La “unit” è l’unità di puntata di riferimento. Tutto il sistema di staking si costruisce a partire dalla dimensione della unit relativa al bankroll totale. La regola che applico io e che consiglio a chi è in fase di apprendimento del proprio gioco è: 1% del bankroll per ogni singola scommessa standard, con flessibilità verso 1,5-2% solo su value bet identificate con alta convinzione.
Esempio operativo. Bankroll iniziale di 1.000 euro. Unit standard: 10 euro. Una scommessa singola a 1,80 quota su Over 5,5 con la tua stima di probabilità reale al 58% e un edge di circa il 5%: punti 10 euro. Una value bet identificata con maggior convinzione (stima reale 65% su quota 1,80) potresti portarla a 15-20 euro. Mai sopra il 3% del bankroll a giocata, indipendentemente da quanto la quota ti sembri irrinunciabile.
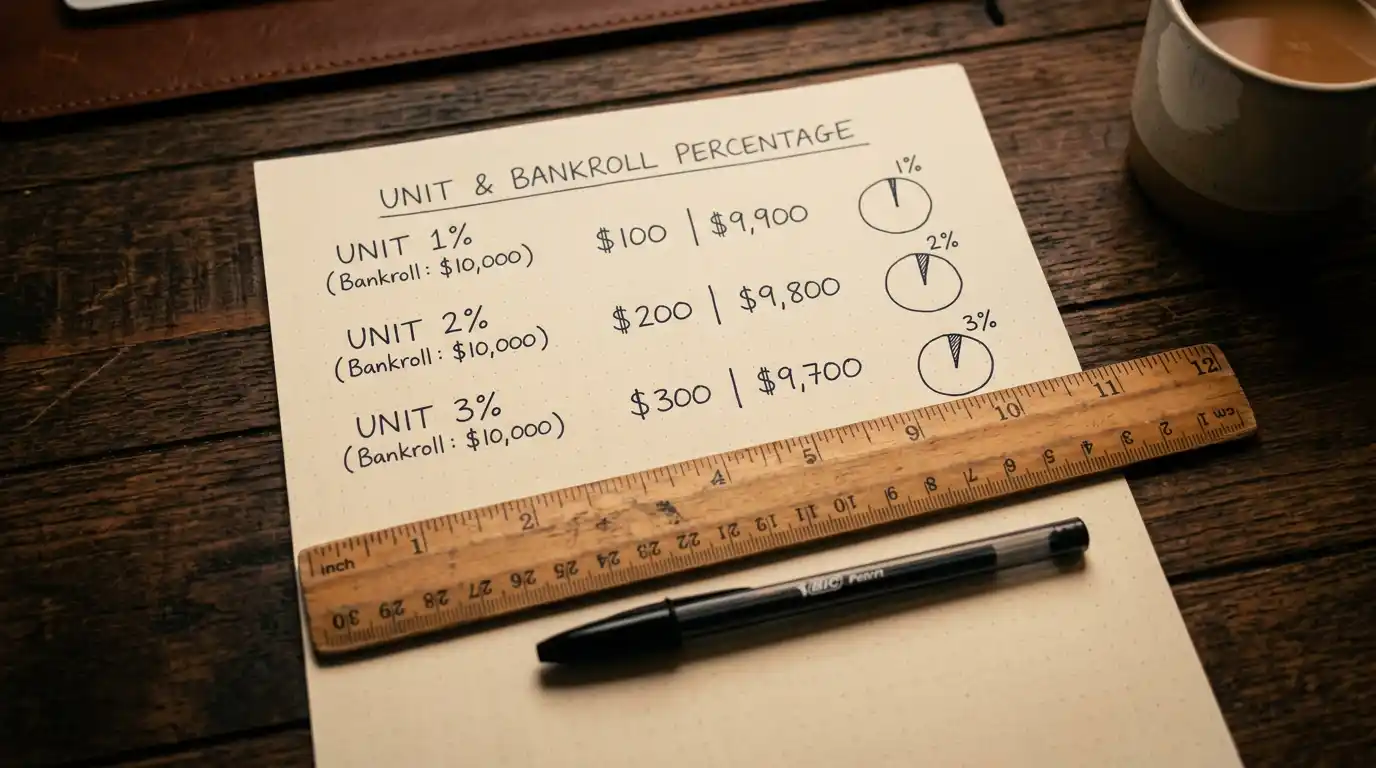
Sul calcio a 5, con la sua varianza alta, sono prudente ancora di più rispetto ad altri sport. La regola dell’1% standard è una rete di sicurezza contro le serie negative inevitabili. Su 50-100 scommesse a quote intorno a 1,80, è statisticamente normale attraversare drawdown del 15-25% del bankroll. Se la tua unit fosse 5% invece dell’1%, lo stesso drawdown sarebbe 75-125% del bankroll, cioè game over.
Quando il bankroll cresce o diminuisce, ricalcolo la unit ogni 10-20% di variazione. Se i 1.000 euro iniziali sono diventati 1.200, la unit sale a 12 euro. Se sono scesi a 800, la unit scende a 8 euro. Questa scalatura mantiene la disciplina percentuale e protegge dalla crescita non sostenibile delle puntate quando la fortuna gira bene.
Staking plan: piatto, percentuale, Kelly frazionato
Tre approcci principali alla dimensione della singola puntata, con caratteristiche molto diverse che vale la pena confrontare.
Staking piatto: punti sempre la stessa quantità (la unit) indipendentemente da quota e confidenza. È il sistema più semplice e meno sensibile a errori di calibrazione. Lavora bene per chi sta imparando perché elimina la variabile “decisione di quanto puntare” e ti permette di concentrarti sulla qualità della selezione. Lo svantaggio: non massimizza il rendimento quando le tue stime sono ben calibrate, perché non differenzia tra una value bet enorme e una marginale.
Staking percentuale (proporzionale al bankroll): la unit si ricalcola periodicamente come percentuale fissa del bankroll corrente. È il sistema che uso io. Vantaggio: protegge dalle perdite catastrofiche scalando in basso le puntate dopo perdite, e accelera la crescita quando il bankroll cresce. Svantaggio: la lenta crescita iniziale può frustrare chi si aspetta risultati rapidi.
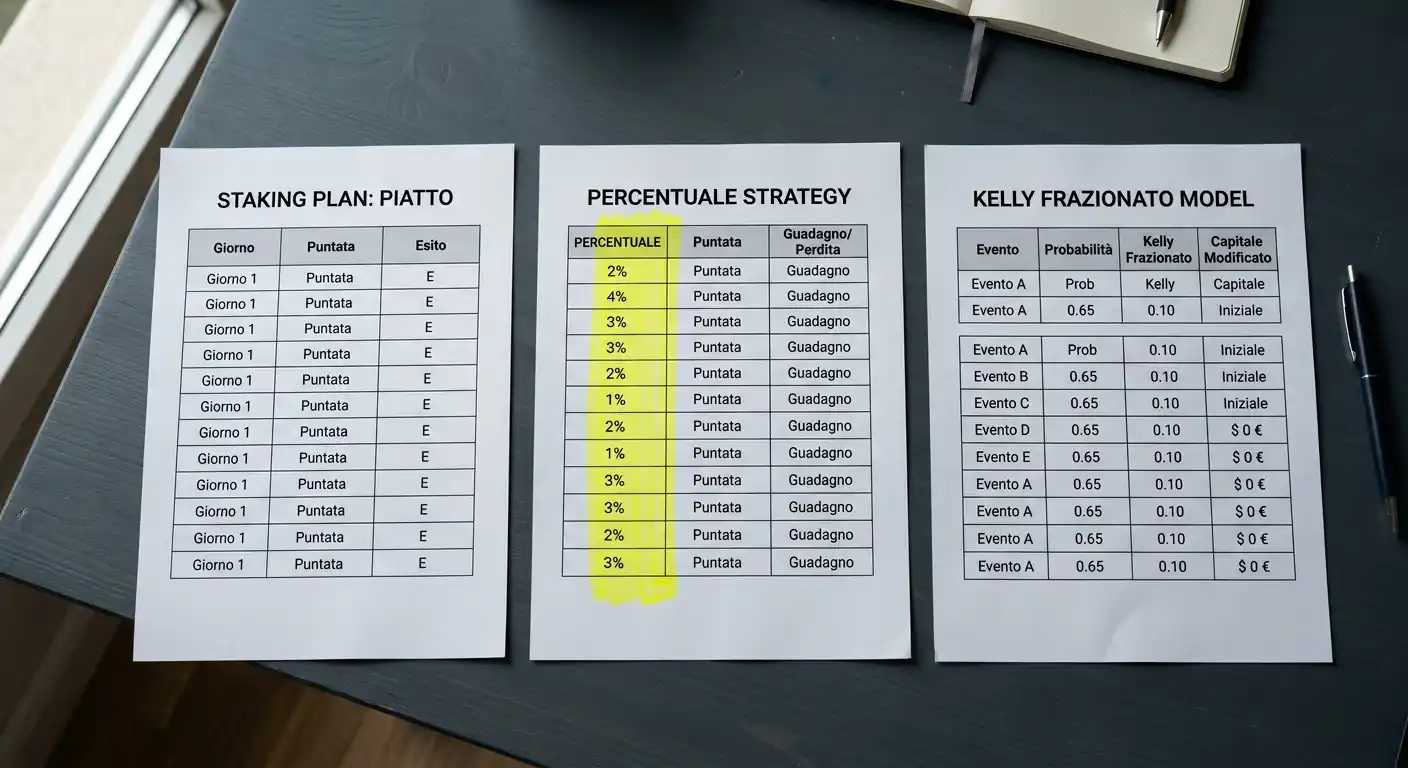
Kelly frazionato: la formula di Kelly suggerisce di puntare una frazione del bankroll proporzionale all’edge sul valore atteso. Su una scommessa a quota 1,80 con probabilità reale 60%, la formula completa suggerirebbe di puntare il 25% del bankroll. Numero irrealistico e pericolosissimo. Per questo si usa il Kelly frazionato: si applica un quarto o un quinto della frazione raccomandata dalla formula. Sul caso citato sarebbe il 5-6% del bankroll. Sul calcio a 5, dove la varianza è alta e le stime di probabilità sono imprecise, applico personalmente un decimo di Kelly (Kelly/10), che ti porta a percentuali più vicine all’1%.
La regola che consiglio a chi sta iniziando: parti con staking piatto all’1% per i primi 100-200 eventi, raccogli dati sui tuoi risultati reali rispetto alle tue stime, poi se la calibrazione è buona passa allo staking percentuale o al Kelly molto frazionato. Iniziare direttamente con Kelly è una via rapida per bruciare il bankroll.
Drawdown atteso: cosa è lecito perdere senza panico
Il drawdown è la perdita massima dal picco recente del bankroll. È un parametro che ogni giocatore serio deve incorporare nel proprio piano di gestione: senza una stima realistica del drawdown atteso, ti troverai impreparato alla prima serie negativa.
Sul calcio a 5 con staking piatto all’1% del bankroll, applicato su scommesse a valore atteso positivo del 3-5%, è statisticamente normale attraversare drawdown del 15-25% del bankroll iniziale almeno una volta nel primo anno. Significa: se parti con 1.000 euro, vedere il bankroll scendere a 750-850 euro in un momento qualsiasi è dentro le aspettative matematiche.
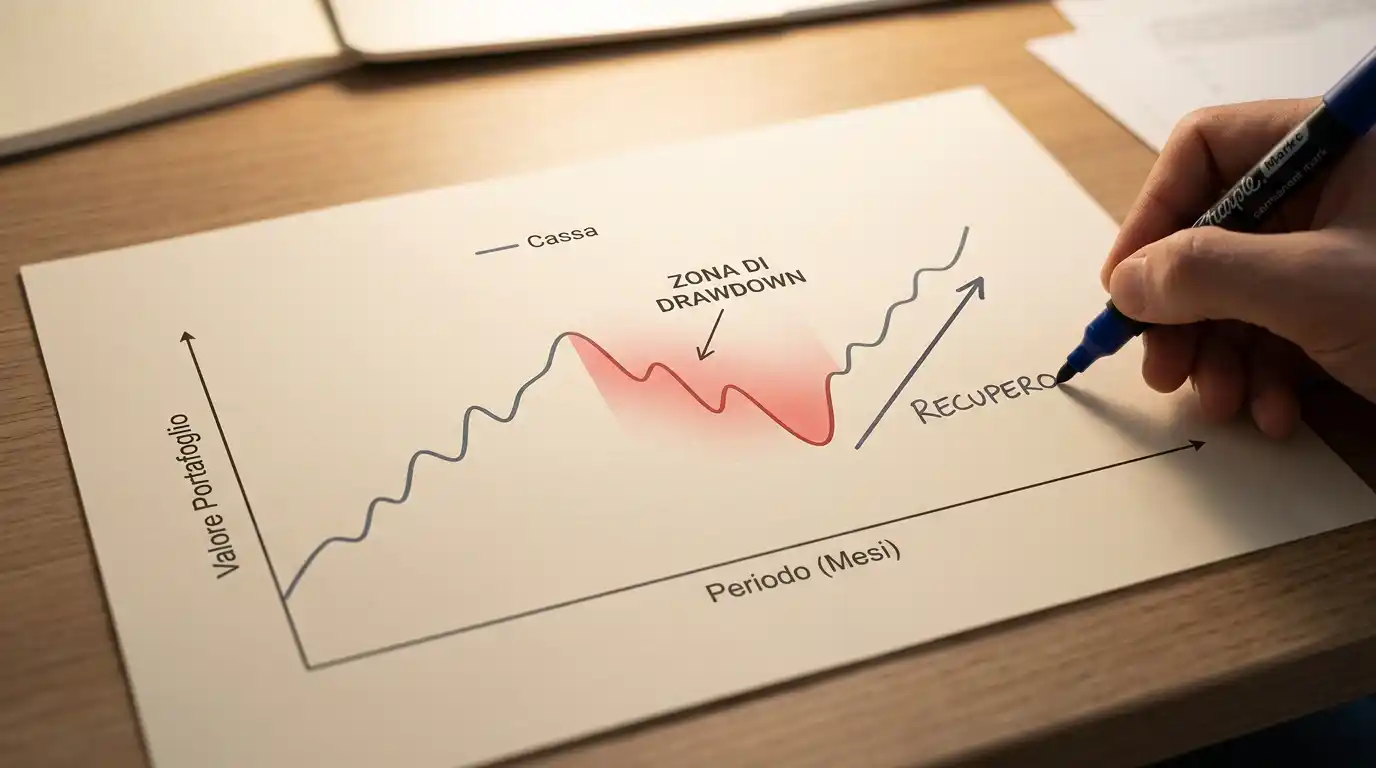
Drawdown del 30-40% è ancora possibile ma meno frequente. A quel livello vale la pena rivedere il proprio gioco: è una serie negativa “tail” che indica o sfortuna eccezionale o errori sistematici di valutazione. Se il drawdown è del 50% o più, è segno che qualcosa non funziona strutturalmente: probabilmente la unit è troppo alta, le scommesse non hanno il valore atteso che pensavi, o entrambe.
La regola operativa: stabilisci pre-emptivamente la soglia di drawdown oltre la quale ti fermi e ricalibri tutto. Personalmente la fisso al 25% del bankroll iniziale. Se arriva, sospendo il gioco per una settimana, rivedo ogni scommessa fatta nel periodo, e riparto solo dopo aver identificato se l’errore è stato sistematico (selezione, stima, dimensione puntata) o stocastico (varianza normale).
Un effetto sottovalutato del drawdown è quello psicologico. Dopo cinque-sei perdite consecutive, la tentazione di “rincorrere” alzando la unit per recuperare è fortissima. È un comportamento che è stato collegato chiaramente a problemi di gioco patologico: l’Istituto Superiore di Sanità riporta che il 28% degli under 19 italiani che giocano azzardo lo fa per “rifarsi delle perdite”. Il chasing del bankroll perso è uno dei primi segnali da monitorare in sé stessi, e il bankroll management ben calibrato è il primo strumento di prevenzione.
Limiti di deposito e autoesclusione: strumenti previsti dalla licenza ADM
Indipendentemente da quanto sia disciplinato il tuo bankroll management, gli strumenti regolamentari ADM sono una rete di sicurezza che vale la pena conoscere e usare proattivamente.
I concessionari ADM sono tenuti a offrire ai titolari di conto la possibilità di impostare limiti di deposito, limiti di puntata e limiti di tempo di gioco. La normativa prevede inoltre il Registro Unico Autoesclusioni (RUA), che permette di autoescludersi dal gioco su tutte le piattaforme ADM contemporaneamente. Sono strumenti gratuiti, attivabili dal pannello di gestione del conto, e che entrano in vigore tipicamente in tempi rapidi.
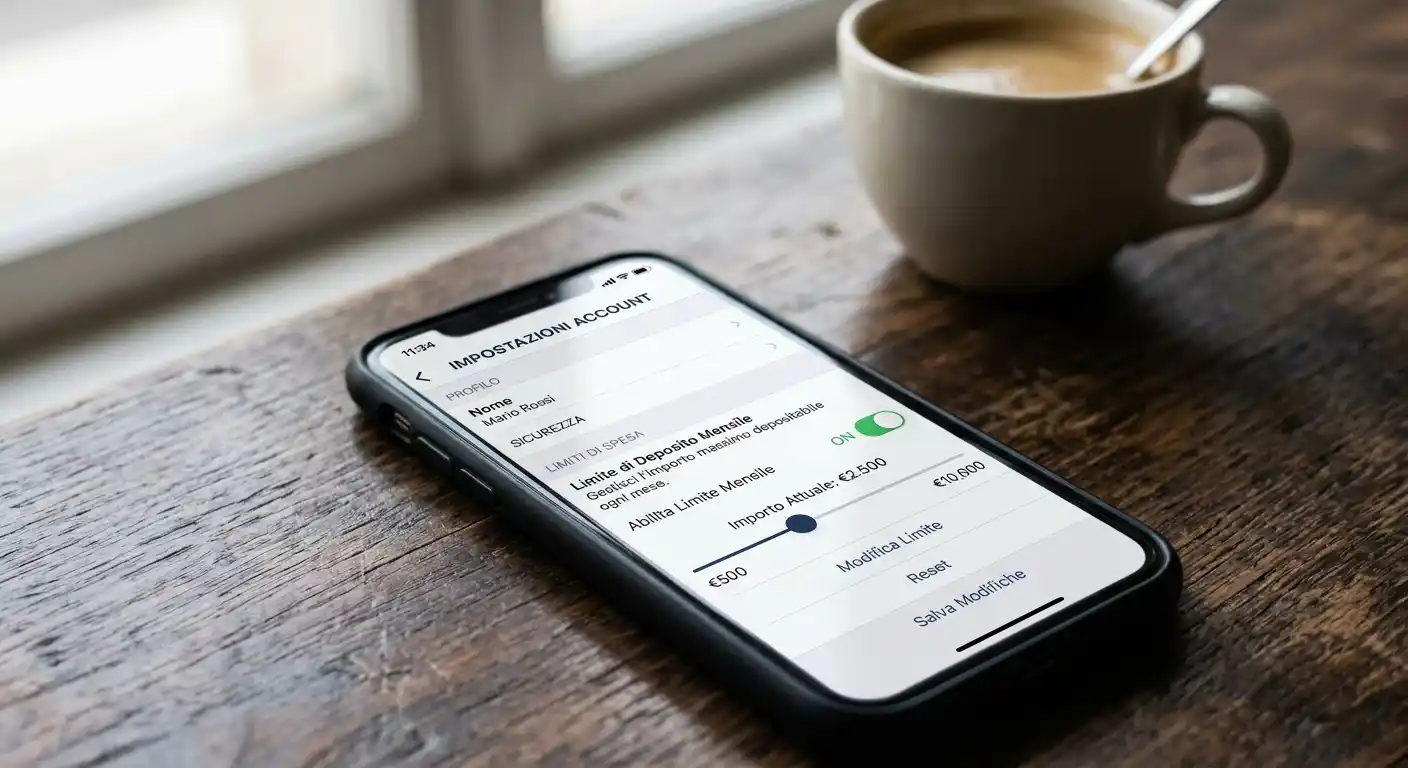
Il quadro legale più ampio: la nuova struttura delle concessioni ADM impone un canone del 3% sul NGR oltre al 24,5% di GGR per le scommesse sportive, più un obbligo di investire lo 0,2% delle entrate in iniziative di gioco responsabile. La Fase 2 delle concessioni, chiusa al 22 ottobre 2025 con 52 concessioni assegnate a 46 operatori e 364 milioni di euro versati allo Stato, ha rafforzato i requisiti di tutela del giocatore.
I numeri della ludopatia in Italia sono significativi: 1,5 milioni di persone con problemi di gioco patologico (uno su 39 abitanti), telefono verde ISS in crescita dell’88,5% nel triennio 2021-23, oltre il 60% dei giocatori online sotto i 35 anni. Sono dati che danno la dimensione del fenomeno e che mostrano perché gli strumenti di limitazione preventiva non sono un optional ma una parte integrante del prodotto.
Il mio consiglio operativo: imposta un limite di deposito mensile coerente con il tuo bankroll target, anche se sei un giocatore disciplinato. La tentazione di “ricaricare” dopo una serie negativa è il vero rischio. Un limite di deposito impostato a freddo, quando sei lucido, ti protegge dalle decisioni emotive prese a caldo. Se ti accorgi di voler aumentare il limite frequentemente, è il primo segnale che il bankroll management non sta funzionando. Per approfondire i segnali da monitorare e gli errori comuni nelle scommesse sul futsal, vale la pena guardare anche all’altra faccia del problema.
Quale unit conviene partendo da un bankroll piccolo?
L’1% del bankroll per ogni singola scommessa standard, indipendentemente dalla dimensione del bankroll. Su 500 euro la unit è 5 euro, su 1.000 euro è 10 euro, su 2.000 euro è 20 euro. La percentuale scala con il bankroll, ma la disciplina relativa resta la stessa. Salire al 2-3% va riservato a value bet identificate con alta convinzione.
Quando bisogna ridurre la unit dopo un drawdown?
Idealmente la unit si ricalibra automaticamente se usi staking percentuale: al diminuire del bankroll, scende anche la unit. Se invece usi staking piatto, conviene ricalcolare la unit ogni 10-20% di variazione del bankroll. Drawdown oltre il 25% è segnale per fermarsi, rivedere il gioco, e ripartire solo dopo aver identificato la causa: varianza normale o errore strutturale.
Scritto dal team di «Scommesse Futsal».